結論
古家付き土地とは、古い家が建ったまま土地として売る方法です。解体費用を先に払わずに売り出せますが、建物の状態について売主の責任が問われることがあります。
解体して売る場合は、1月1日に住宅がないと翌年度の土地の固定資産税の特例が外れる点に注意が必要です。まずは古家付きのままの査定と、解体の見積もりを両方並べて比べましょう。
相続した古い実家を売ろうとして、「このまま売れるのか、それとも解体してから売るべきか」で迷っていませんか。建物が古いと、そのままでは買い手がつかないのではと不安になる方は少なくありません。一方で、先に解体するとまとまった費用がかかり、売れる前に大きな出費が発生します。
どちらの売り方にも、税金・手続き・売主の責任で違いがあります。この記事では、古家付き土地として売る方法と解体して売る方法を、固定資産税の判定・空き家の3,000万円控除・民法の責任・解体費用の目安という観点で、国税庁や国土交通省などの資料をもとに比べます。
こんな方にオススメ
- ●相続した古い実家を、そのまま売るか解体して売るか迷っている方
- ●解体費用や税金で損をしないよう、判断材料を整理したい方
- ●古家付きで売るときの売主の責任や注意点を知りたい方
この記事を読むと…
- ●古家付き土地として売る方法と解体して売る方法の違いがわかる
- ●固定資産税・3,000万円控除・譲渡費用の比較ができる
- ●解体費用の目安として使える公的・民間の数字がわかる
古家付き土地とは?そのまま売る・解体して売るの2つの選択肢
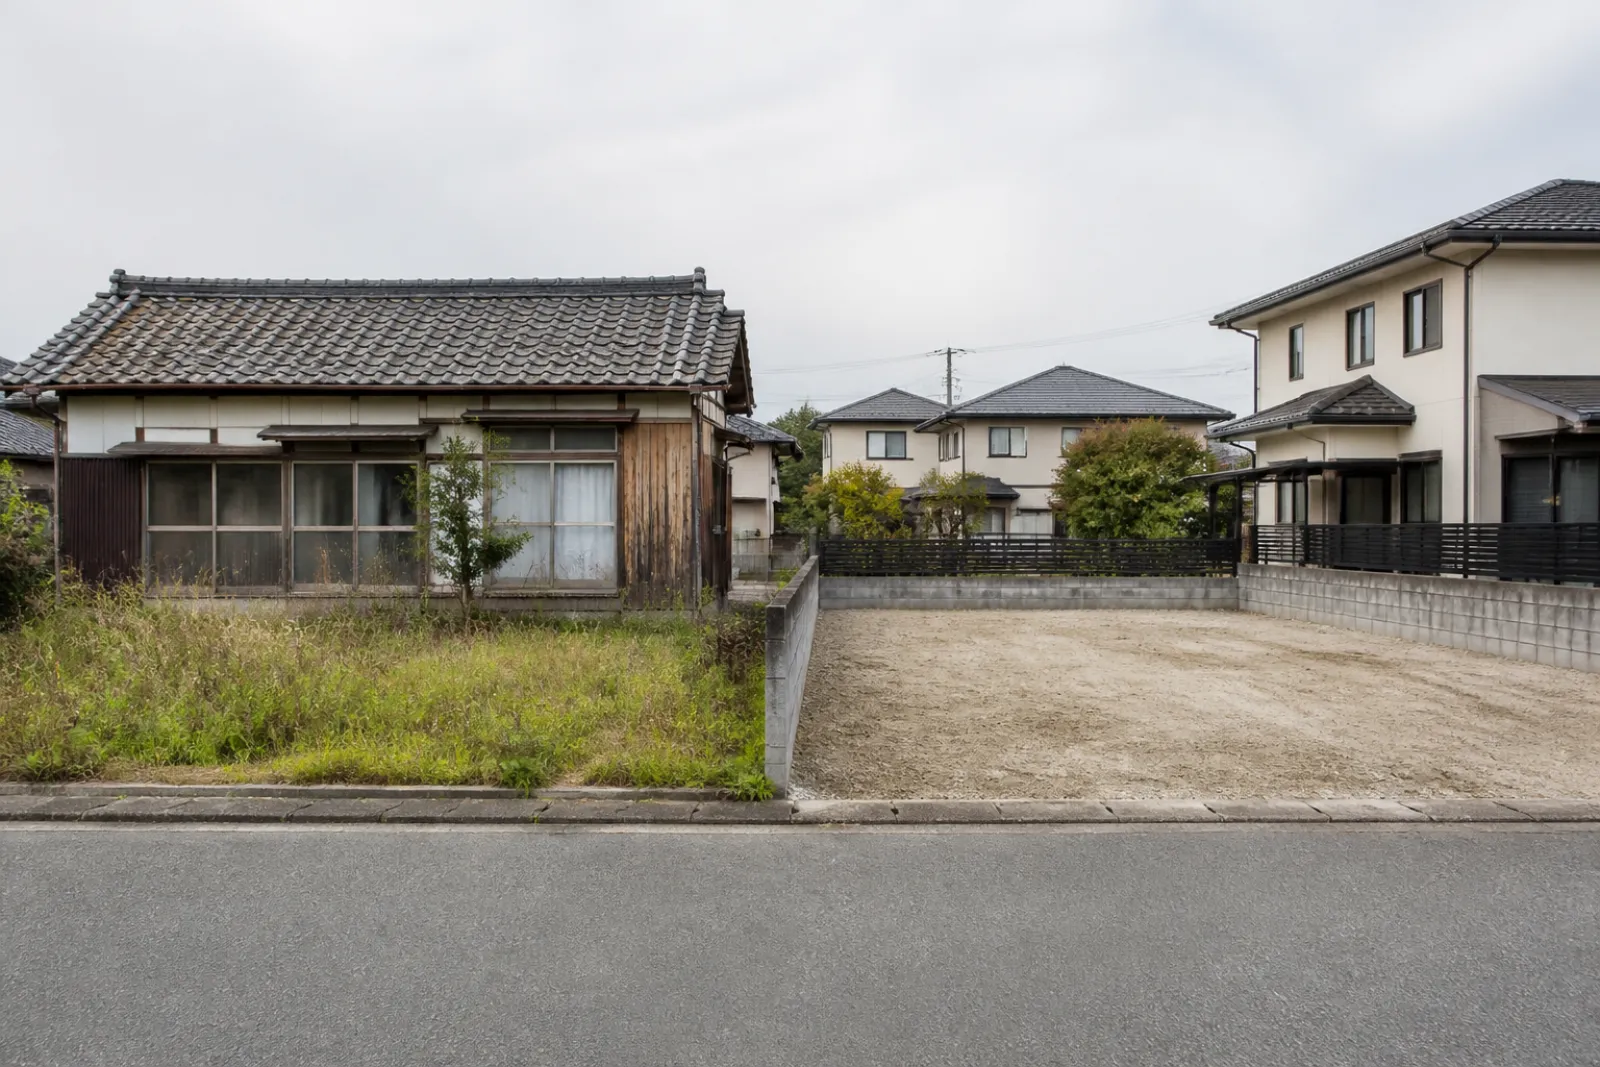
古家付き土地とは、古い家が建ったままの土地を、建物を取り壊さずに土地として売り出す方法を指す一般的な呼び方です。法律で厳密に定義された言葉ではなく、「建物に価値を期待せず、主に土地として取引する」という意味で使われます。売る方法には、そのまま売る場合と、解体して更地にしてから売る場合の2つがあります。

古家付き土地として売る
古家付き土地として売るとは、建物を取り壊さずに土地として売り出し、建物を使うか取り壊すかは買主が決める、という売り方です。売主は解体費用を先に負担せずに売り出せる点が特徴です。
買主側の事情で、古い家をそのまま使うこともあれば、自分で取り壊して新築を建てることもあります。どちらにするかは、買主の資金計画や土地の使い道によって変わります。
そのため売主は、建物の状態を正しく伝えたうえで、土地としての条件を整えて売り出すことが大切です。
解体して更地で売る
解体して更地で売る場合、取壊し費用は売ったときの「譲渡費用」として扱われます。譲渡所得(売った利益)は、売った金額から取得費と譲渡費用を差し引いて計算します。
国税庁は、譲渡費用の例として「建物を取り壊して土地を売るときの取壊し費用」を挙げています。つまり解体費用は、税金の計算上、売った利益から差し引ける費用になります。
ただし、これは「解体費用が戻ってくる」「税金がかからなくなる」という意味ではありません。あくまで譲渡所得を計算する際に差し引ける費用の一つという位置づけです。なお、建物を取り壊したら、滅失の日から1か月以内に建物の滅失登記を申請する必要があります(不動産登記法第57条)。
出典:国税庁 No.3202 譲渡所得の計算のしかた/不動産登記法(2026年10月確認)
実家・空き家を売る全体の流れ
古家付き土地の売却は、実家や空き家を売る大きな流れの一部です。全体像を先につかんでおくと、どの段階で解体を判断すべきかが見えてきます。
実家を売るときの手順や注意点は 実家 売却 で、人が住んでいない空き家を売る場合は 空き家 売却 でまとめています。
相続した不動産を売る場合は名義の変更も関わるため、相続 不動産 売却 もあわせて確認しておくと安心です。
そのまま売る?解体して売る?5つの観点で比べる
そのまま売るか解体して売るかは、価格だけでなく、先に払うお金・税金・売主の責任・使える制度の観点で比べると判断しやすくなります。ここでは5つの観点で両者の違いを整理します。

先に払うお金
解体して売る場合は、売れる前に解体費用を先に払う必要があります。古家付きのまま売る場合は、この先払いが不要です。
解体費用は建物の構造や広さ、立地などで大きく変わります。売却代金が入る前にまとまった出費が発生する点は、解体して売る場合の負担です。
一方、古家付きのまま売れば、解体するかどうかを買主に委ねられます。資金に余裕がない場合は、先払いの有無が判断の分かれ目になります。
土地の固定資産税
土地の固定資産税は、賦課期日(毎年1月1日)に住宅が建っているかどうかで判定されます。1月1日に住宅がないと、原則として住宅用地の特例が使えません。
東京都主税局は「賦課期日(1月1日)現在、住宅が存在しない場合は、住宅を建築中又は建築予定の土地であっても、住宅用地にはなりません」と説明しています。住宅用地になると、小規模住宅用地(1戸につき200㎡まで)は課税標準が価格の1/6、一般住宅用地は1/3になります。
そのため、年末に解体して1月1日に更地になっていると、翌年度の土地の税額が変わる可能性があります。ただし、既存住宅を取り壊して建て替える等の一定の要件を満たす場合は、申告により特例が継続されることもあります。取り壊しの時期や申告については、市区町村(23区は都税事務所)に確認しましょう。
出典:東京都主税局 固定資産税・都市計画税(土地・家屋)(2026年10月確認)
空き家の3,000万円控除の売り方
相続した空き家を売るとき、要件を満たせば譲渡所得から最高3,000万円を差し引ける特例があります。売り方は国税庁が3つの型を示しており、どの型で売るかで解体のタイミングが変わります。
具体的には、①一定の耐震基準を満たす家屋ごと売る、②家屋を全部取り壊してから敷地を売る、③家屋(または家屋と敷地)を売り、譲渡の時から翌年2月15日までに買主が取り壊す・耐震改修する場合(令和6年1月1日以後の譲渡に限る)です。
この特例は平成28年4月1日から令和9年12月31日までの譲渡が対象で、相続開始の日から3年を経過する日の属する年の12月31日までに売る必要があります。売却代金は1億円以下、家屋は昭和56年5月31日以前の建築などの要件があり、確定申告も必要です。
相続人が3人以上の場合は最高2,000万円になります。要件が細かいため、適用の可否は税務署で確認しましょう。
出典:国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例(2026年10月確認)
売ったあとの責任
建物を残したまま売ると、引き渡した建物が契約の内容に合わない場合、買主から修補などを請求されることがあります。これは民法の契約不適合責任と呼ばれるものです。
民法562条では、引き渡された目的物が種類・品質・数量について契約の内容に適合しないとき、買主は履行の追完(修補・代替物の引渡しなど)を請求できるとされています。買主は、不適合を知った時から1年以内に売主へ通知しないと、追完や代金減額などを請求できなくなります(566条)。
責任を負わない特約をしても、売主が知りながら告げなかった事実については責任を免れません(572条)。知っている不具合は正直に伝え、契約書にどう書くかを不動産会社や専門家に確認することが大切です。「古家付きなら売主は責任を負わない」とは言い切れない点に注意しましょう。
出典:民法(e-Gov 法令検索)第562条・566条・572条(2026年10月確認)
国に引き取ってもらう制度との関係
相続した土地を手放す方法として、国に引き取ってもらう相続土地国庫帰属制度があります。ただし、建物がある土地はこの制度を申請できません。
法務省の案内では、建物がある土地は却下事由にあたるとされています。審査手数料は土地一筆当たり14,000円で、却下・不承認になっても返還されません。
この制度の利用を考える場合は、先に建物を解体する必要があります。売却と国庫帰属のどちらが自分に合うかは、建物の状態や土地の条件で変わります。
出典:法務省 相続土地国庫帰属制度の概要(2026年10月確認)
どちらの売り方が向くかを比べるには、まず「古家付きのままいくらで売れそうか」を知る必要があります。古家付きのままの査定額と解体の見積もりを並べると、判断の材料がそろいます。
複数の不動産会社に査定を頼むときは、不動産 一括 査定 の仕組みもあわせてご覧ください。
実家の片付け・売却、どこに頼めばいい?
- タップで答えるだけ。状況に合う依頼先と費用の目安がわかります
- 申込みで聞かれることも先に確かめられます
- 名前や電話番号の入力はありません
申込みは、各社の公式サイトで行います。
古家付き土地の解体費用の目安
解体費用は建物の構造・広さ・立地で大きく変わるため、一律の相場を示すことはできません。ここでは公的な算定基準と民間の調査結果を、相場ではなく参考の数字として紹介します。

国の補助の算定基準
国の補助事業における除却工事費の算定基準(上限単価)は年度ごとに国土交通省が通知します。令和8年度は、除却工事費の1㎡当たりの上限が木造36,000円、非木造51,000円です。これは補助額を計算するための基準であり、解体費用の相場ではありません。
この数字は、国土交通省住宅局が所管する補助事業で、国の補助額を算定する際の上限として示されたものです。実際の解体費用は、建物の状態・付帯工事の有無・地域で変わります。
そのため、この算定基準を坪数に掛け算して「◯坪なら◯万円」と見積もることはできません。あくまで補助制度の計算に使う上限値という位置づけです。
出典:国土交通省「令和8年度における住宅局所管事業に係る標準建設費等について」(令和8年4月7日通知・2026年10月確認)
民間の調査(2026年)
民間の調査(2026年)では、補助金を受け取って一戸建てを解体した43人の最終支払総額(税込)は、150万〜200万円未満が34.9%で最も多く、100万〜150万円未満が23.3%、200万〜300万円未満が20.9%でした。構造や延床面積・工事範囲はばらばらで、相場を示すデータではありません。
この調査は回答が43件と少ないため、平均や相場として扱うことはできません。
別の民間の調査(2026年)では、2社以上から正式な見積書を取り差額を把握している72人のうち、最安と最高で30万円以上の差があった人が56.9%、10万円以上が93.1%でした。解体費用は条件によって異なるため、複数社から見積もりを取ることをおすすめします。
出典:みんなの解体サーチ(株式会社WAKERZ)/KAI-TECH(株式会社WAKERZ)(2026年10月確認)
補助の実例
解体費用の一部を補助する制度は自治体ごとに異なります。たとえば相模原市(令和8年度)の危険な老朽空き家等の除却費補助は、補助対象経費(税抜)の2分の1、床面積×標準除却費(木造36,000円/㎡など)、上限50万円(世帯全員が非課税なら80万円)のうち最も低い額です。
相模原市では、交付決定前に契約していると補助の対象外になります。東京都は、都内の空き家(東京都空き家ワンストップ相談窓口に相談した所有者)を対象に、解体費用(税抜)の2分の1・上限10万円を補助しています。
補助の対象・率・上限は自治体と年度で変わります。利用を考える場合は、契約や着工の前に自治体の窓口へ確認することが大切です。
| 項目 | 金額 | 出典・時点 |
|---|---|---|
| 国の補助の算定基準(除却工事費の上限/㎡) | 木造36,000円・非木造51,000円(相場ではない) | 国土交通省通知・令和8年4月7日 |
| 補助を使った解体の最終支払総額(43人) | 150万〜200万円未満が34.9%で最多 | 民間の調査・2026年8月 |
| 複数社の見積額の差(72人) | 30万円以上の差が56.9% | 民間の調査・2026年7〜8月 |
| 相模原市の除却費補助 | 上限50万円(非課税世帯80万円) | 相模原市・令和8年6月更新 |
| 東京都の解体補助 | 税抜2分の1・上限10万円 | 東京都住宅政策本部・2026年10月 |
建物や条件で変わるので、正確な金額は見積もりで確かめる必要があります。解体費用の考え方は 家 解体 費用見積もりの取り方は 解体 見積もり で解説しています。
古家付きで売るときに確かめたいこと
古家付きで売る場合は、建物の不具合の伝え方・土地の再建築の条件・家の中の物・名義の4点を確かめておくと、売ったあとのトラブルを避けやすくなります。順に見ていきます。

建物の不具合を伝える
知っている建物の不具合は買主に伝え、契約書に明記することが大切です。伝えずに売ると、後から売主の責任を問われることがあります。
民法では、責任を負わない特約をしても、売主が知りながら告げなかった事実については責任を免れないとされています。雨漏り・シロアリ・傾きなど、把握している不具合は正直に共有しましょう。
特約の内容をどう書くかは、ケースによって適切な表現が変わります。契約書の書き方は、不動産会社や専門家に確認することをおすすめします。
再建築の条件
建築物の敷地は、道路に2メートル以上接しなければならないと建築基準法43条で定められています。接していない土地は、建て替えに制約がある場合があります。
道路に2m以上接していない土地では、買主が建物を建て替えようとしても、原則として新築できないことがあります。これは土地の売りやすさに関わるため、事前に確認しておきたい点です。
例外の規定もあるため、自分の土地が該当するかは、不動産会社や自治体の建築の窓口で確認しましょう。「再建築できない土地は売れない」と決めつける必要はありません。
出典:建築基準法(e-Gov 法令検索)第43条(2026年10月確認)
家の中の物(家財)をどうするか
古家付きで売る場合も、家の中に残った家財の扱いについて、買主と事前に確認しておくことが大切です。家具・家電・衣類などをそのままにして売り出す場合、家財の扱いについて買主との取り決めが必要になります。
相続した実家の場合、遺品の整理と片付けをどう進めるかが悩みどころになります。自分たちで運び出すのが難しいときは、業者に依頼する方法もあります。
片付けの進め方や業者選びは 実家 片付け 業者費用の目安は 遺品 整理 費用 でまとめています。
名義(売るには相続登記が必要)
相続した不動産を売るには、売主の名義にする相続登記が必要です。名義が亡くなった親のままでは、原則として売却の手続きが進められません。
相続登記は令和6年4月1日から義務化され、相続で取得を知った日から3年以内に申請する必要があります。相続人申告登記では権利関係を公示しないため、売却には別途相続登記が求められます。
名義変更と売却を合わせて進める流れは 相続 不動産 売却 で解説しています。手続きの詳細は法務局や司法書士に確認しましょう。
出典:法務省 相続登記の申請義務化について(2026年10月確認)
どちらにするか決める手順
そのまま売るか解体して売るかは、査定・見積もり・税の確認・専門家への相談の順で材料をそろえると決めやすくなります。数字と要件を並べてから判断しましょう。

査定と見積もりを取る
最初の一歩は、古家付きのままの査定額と解体の見積もりを両方取ることです。この2つがそろって初めて、どちらが得かを数字で比べられます。
古家付きのままの査定は複数の不動産会社に依頼すると、見込み価格の幅がわかります。解体の見積もりは、先に見た民間の調査のとおり依頼先で差が出やすいため、複数社から取ることをおすすめします。
査定をどこに頼むか迷う場合は 家の査定 どこに頼む が参考になります。
税の特例と期限を確かめる
解体のタイミングは、1月1日の固定資産税の判定と、空き家の3,000万円控除の期限に関わります。解体を急ぐか待つかで、翌年度の税額や特例の使えるかどうかが変わります。
3,000万円控除は令和9年12月31日までの譲渡が対象で、相続開始の日から3年を経過する日の属する年の12月31日までに売るという期限もあります。年をまたぐ売却では、解体の時期と申告の要件を先に確かめておきましょう。
個別の判断は税務署や専門家に確認するのが確実です。要件が自分に当てはまるかどうかで、最適な売り方が変わります。
- 古家付きのままの査定を複数社で取る
- 解体の見積もりを複数社で取る
- 1月1日の固定資産税の判定と3,000万円控除の期限を確かめる
- 不動産会社に、どちらの売り方が向くかを根拠つきで聞く
どちらにするか迷う方は、かんたん診断 で状況を整理してから動くとスムーズです。
よくある質問
編集部が選んだ実家・空き家の売却査定のサービス
ラクウル(訳あり物件の買取)
運営:株式会社ネクサスプロパティマネジメント
訳あり物件を自社で直接買い取る
- 料金の目安
- 査定無料(一部対象外ありと記載)。自社で買い取るため仲介手数料なし
- 対応エリア
- 全国の訳あり不動産が対象と記載
- 事故物件・再建築不可・共有持分・借地権・底地なども対象と記載
- 残置物がある家、雨漏り・シロアリがある家も対象と記載
- 築年数は問わないと記載
- 流れは問い合わせ→現地調査・査定→契約→引き渡し
気をつけたい点
- 査定無料の対象外になる条件は公式サイトに書かれていないので、申し込み時に確認

料金・内容は 2026-10-24 時点で公式サイトを確認したものです。最新の情報は公式サイトでご確認ください。
ワケガイ(共有持分・訳あり不動産の買取)
運営:株式会社ネクスウィル
兄弟で共有の実家・共有持分・訳ありの家を、自社で買い取る
- 料金の目安
- 査定は無料。買取に至らなかった場合も費用はかからないと記載
- 対応エリア
- 全国(山林・田畑など宅地として使えない土地や、賃貸の需要が無い地域は難しい場合あり)
- 共有持分・共有名義・借地権・再建築不可・事故物件・長く空いた家などを買取の対象に挙げている
- 自分の持分だけでも売却の相談ができると記載
- 弁護士・司法書士と連携して法的な手続きもサポートすると記載
- 宅地建物取引業 国土交通大臣(1)第10481号
気をつけたい点
- 買取は仲介より価格が低くなることが多い。仲介の査定とも比べる
- 持分だけを売ると、ほかの共有者との関係に影響することがある。先に家族で話し合う
- 山林・田畑など、買取が難しいものがある

料金・内容は 2026-10-26 時点で公式サイトを確認したものです。最新の情報は公式サイトでご確認ください。
掲載順は、料金の明示・対応範囲・口コミや行政処分の有無などを編集部が確認して決めています。選定基準
まとめ
古家付き土地として売る方法は、解体費用を先に払わずに売り出せる一方、建物の状態について売主の責任が問われることがあります。解体して売る場合は、1月1日に住宅がないと翌年度の土地の固定資産税の特例が外れる点や、取壊し費用が譲渡費用になる点が関わります。
解体費用は建物や条件で大きく変わり、公的な算定基準や民間の調査はあくまで参考の数字です。どちらの売り方が得かは、価格・税・手続きを並べて比べないと判断できません。
まずは古家付きのままの査定と、解体の見積もりを両方取り、1月1日の判定や3,000万円控除の期限を確かめることが、損をしないための第一歩です。相続した実家をどう手放すか迷っている方は、実家 売却 や 空き家 売却 もあわせてご覧ください。
実家じまいガイド
これで最後のステップです
ほかのステップで確かめ忘れがないか、ガイドの全体で見直せます。